
I dati di Corbion erano già preannunciati e sono stati in linea con le attese. La speculazione di breve termina non inficia le prospettive dell'azienda
Corbion annuncia vendite trimestrali di € 293,7m e EBITDA rettificato di € 37,8m; mantiene outlook per l'intero anno
Corbion, l'azienda di ingredienti sostenibili quotata ad Amsterdam che sostiene la conservazione attraverso l'applicazione della scienza, pubblica oggi i suoi risultati per il primo trimestre 2026 che termina il 31 marzo.
Risultati chiave Q1 2026:
• Crescita organica delle vendite: -4,1%% ◦ Volume/mix: -2,6% ◦ Prezzo: -1,5% • Vendite: € 293,7 milioni • EBITDA rettificato: € 37,8 milioni • Utile operativo: € 14,7 milioni
Outlook FY 2026:
- Le prospettive dell'anno fiscale 2026 affermate
| € milioni | Q1 2026 | Q1 2025 | Crescita totale | Crescita organica |
|---|---|---|---|---|
| Vendite | 293.7 | 329.7 | -10,9% | -4.1% |
| EBITDA rettificato | 37.8 | 54.4 | -30,5% | -19.7% |
| Margine EBITDA rettificato (%) | 12,9% | 16,5% | ||
| Utile operativo | 14.7 | 34.0 | -56,8% | -50,0% |
Commentando i risultati di oggi, Olivier Rigaud, CEO, ha dichiarato: “In linea con le precedenti indicazioni, Corbion ha registrato una crescita negativa sia delle vendite che degli utili rispetto al primo trimestre 2025. Ciò è dovuto in parte a un livello di valore rispetto al primo trimestre 2025 per gli ingredienti funzionali e le soluzioni e in parte a causa della fase, come previsto, nel settore della nutrizione nel 2026. Ci aspettiamo che le vendite in Health & Nutrition si rafforzino dal secondo trimestre e più che compensino il Q1. Prevediamo un ritorno alla crescita positiva del volume/mix nei restanti trimestri dell'anno.
I margini EBITDA rettificati per la società sono diminuiti di -360 bps principalmente a causa degli effetti di mix e della bassa leva operativa guidata dal livello di vendita temporaneamente basso in Health & Nutrition.
L'incertezza macroeconomica e geopolitica, in particolare il conflitto in Medio Oriente, sta creando sfide di prezzo e supply chain che i nostri team stanno affrontando a testa alta. Per supportare la nostra guida per l'intero anno sul margine EBITDA rettificato, abbiamo immediatamente implementato un programma di riduzione dei costi che inizia a fornire risparmi a partire dal Q2.
Rimaniamo sulla buona strada per fornire la nostra guida 2026 su tutte le metriche previste, tra cui la crescita delle vendite, il margine EBITDA rettificato e il flusso di cassa libero. "
Il grafico
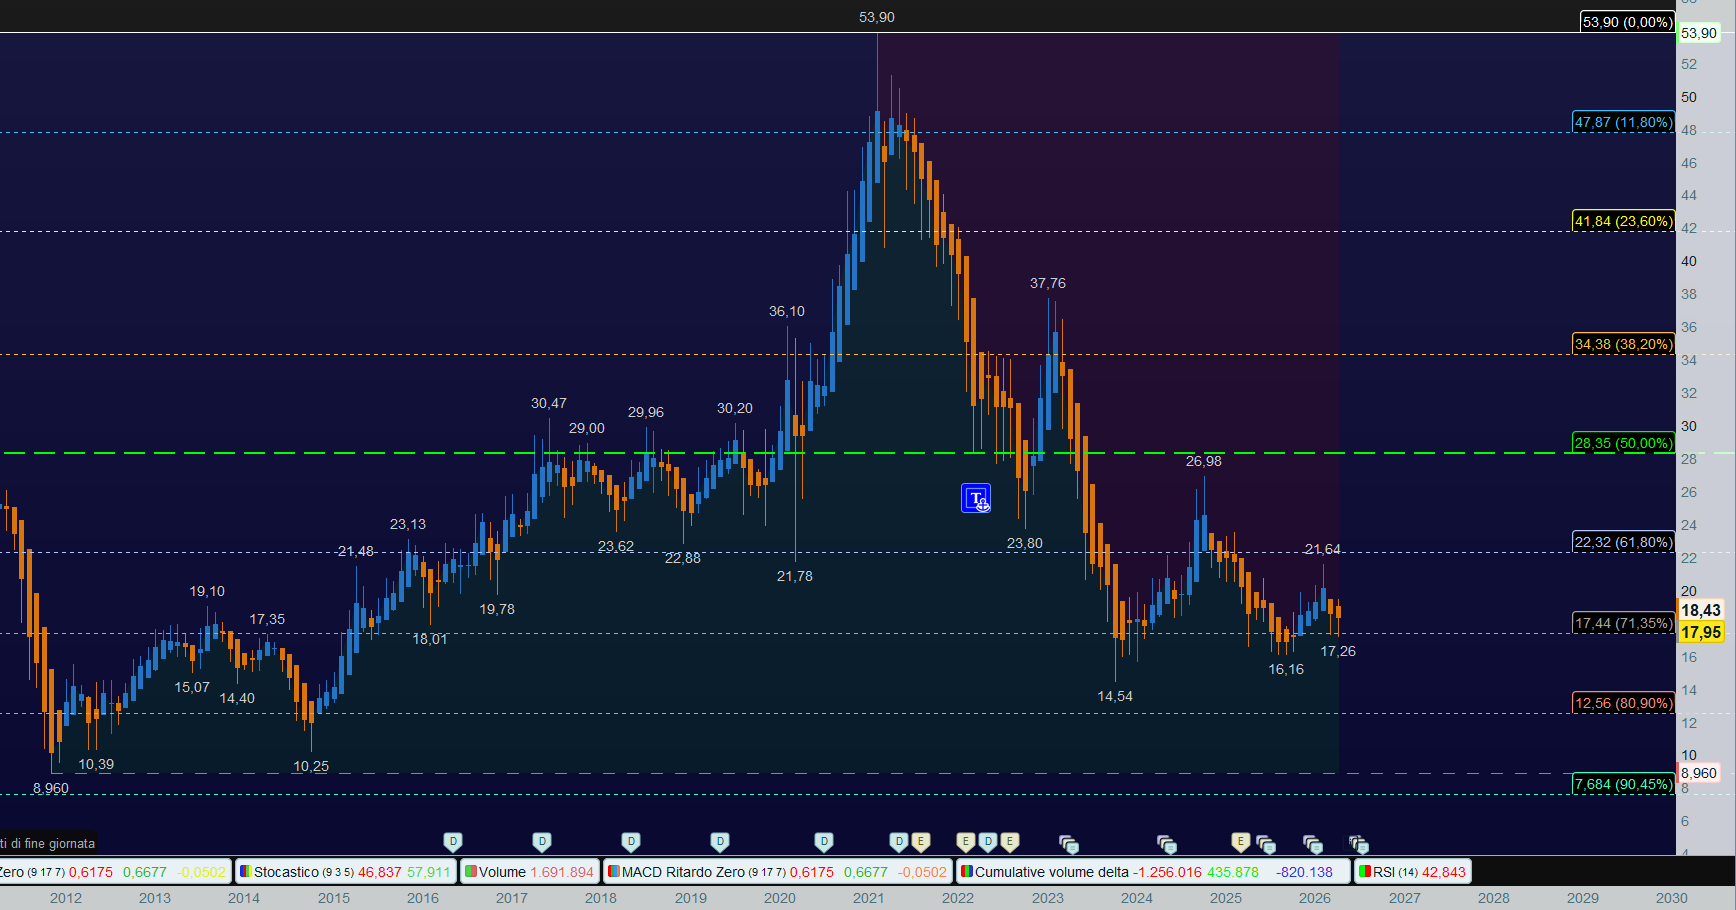
Nonostante il forte calo di ieri all'uscita della comunicazione (per di più già annunciata) il grafico mensile non presenta variazioni di rilievo. Le quotazioni restano all'interno di una fase laterale e ben al di sopra del supporto statico di 16,64.
IPG - REPORT
Il titolo mantiene intatte le previsioni di crescita per il 2026 e annuncia
Aggiungi commento
Commenti