
vendere Vale SA. Da oggi una nuova presentazione delle analisi, più semplici e più intuitive.
Il titolo in portafoglio ha guadagnato circa il 60% ed è ora di realizzare questo guadagno. Vediamo i motivi e cosa è cambiato.
Vale S.A. Stock Picking dopo la trimestrale
In effetti, i dati di Vale S.A. pubblicati l'altro giorno mostrano un'azienda a due facce: una macchina operativa solidissima che però deve fare i conti con pesanti "pulizie" contabili.
Ottima per la capacità di generare cassa e produrre, ma il mercato è rimasto spiazzato da una perdita netta dovuta a fattori straordinari.
Ecco il quadro dettagliato dei risultati del Q4 2025 e le prospettive per il 2026:
1. I Numeri "Promossi" (Operatività e Ricavi)
Nonostante le difficoltà della Cina (di cui parlavamo sopra), Vale ha dimostrato una resilienza impressionante:
Fatturato: 11,06 miliardi di dollari, superando le attese degli analisti.
Produzione di Ferro: 336 milioni di tonnellate nel 2025 (+3% rispetto al 2024), il livello più alto dal 2018.
EBITDA Pro-forma: Cresciuto del 17% (4,8 miliardi di dollari nel solo Q4), spinto soprattutto dai metalli per la transizione energetica (Rame e Nichel).
Costi in calo: Il costo di estrazione del ferro è sceso a circa 21 $/t, un dato estremamente competitivo che protegge i margini anche se i prezzi del minerale dovessero scendere.
2. La Nota Dolente: La Perdita Netta
Il mercato ha reagito con un po' di freddezza (calo del titolo del 2% post-release) a causa di una perdita netta di 3,8 miliardi di dollari nel trimestre.
Perché è successo? Non è un problema di vendite, ma di svalutazioni tecniche ("non-cash"):
-
Una svalutazione di 3,5 miliardi di dollari sugli asset di nichel in Canada.
-
Cancellazione di crediti d'imposta per 2,8 miliardi.
In parole povere: sono aggiustamenti contabili che non intaccano la cassa reale dell'azienda.
3. Dividendi e Rendimenti (La gioia degli investitori)
Se sei un investitore focalizzato sulle cedole, Vale continua a essere una "cash cow":
Dividend Yield: Il rendimento nel 2025 è stato del 16%.
Nuova Cedola: Annunciati 2,8 miliardi di dollari in dividendi e interessi sul capitale (pagamento previsto per marzo 2026).
Buyback: L'azienda continua a riacquistare azioni proprie, aumentando il valore per chi resta.
Cosa aspettarsi per il resto del 2026?
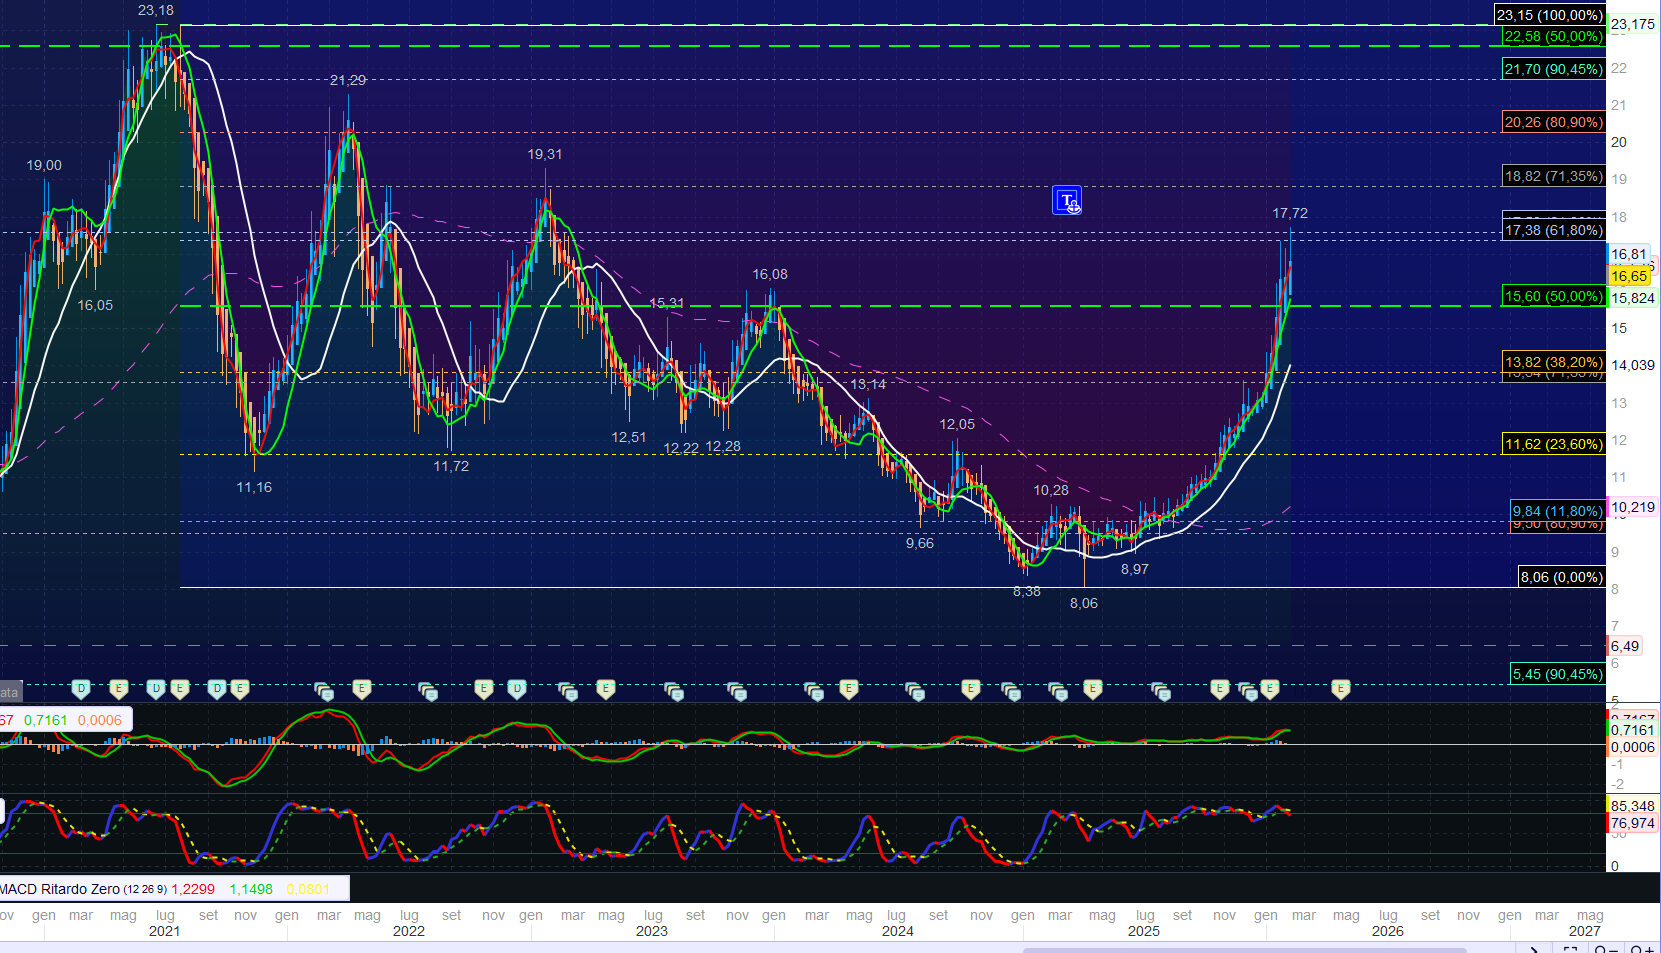
Gli analisti di Goldman Sachs e BMO Capital hanno appena alzato il target price (tra 16,50$ e 18$) per un motivo preciso: Vale sta diventando meno dipendente dal solo ferro cinese e più centrale per il Rame (fondamentale per l'AI e le auto elettriche), dove la produzione è cresciuta del 10%.
TREND REVERSAL
Il titolo si trova vicino ad una resistenza importante 17,60 che non è riuscita a superare. E con le condizioni di mercato più volatili diventa un rischio di possibile "trend reversal" al ribasso. Il nostro guadagno è di oltre il 60% e il rischio che ci possa essere una importante presa di beneficio ha possibilità in termini di percentuali ben superiori ai possibili margini di guadagno. A mio parer, è giunto il momento di vendere
VENDER VALE SA
Aggiungi commento
Commenti