
TARGET A 3,6 (+23%) - TARGET A 3 ANNI A 4,20 (+43%)
Saipem ha compiuto la sua ristrutturazione. Oggi è finanziariamente equilibrata, stabile e con ordini importanti già acquisiti sul mercato internazionale.
SAIPEM PROSPETTIVE +23%
Le prospettive di Saipem dal 2026 appaiono decisamente più solide rispetto al turbolento passato recente. L'azienda ha completato la fase di ristrutturazione e si trova ora in un ciclo di crescita guidato da un portafoglio ordini ai massimi storici e da una rinnovata disciplina finanziaria.
1. Piano Strategico 2025-2028: I Pilastri
Il nuovo piano industriale punta a una crescita redditizia focalizzata su quattro direttrici:
Offshore E&C: È il "motore" principale. Saipem sta capitalizzando sul boom degli investimenti nel settore Oil & Gas offshore, specialmente in Medio Oriente e Africa.
Drilling Offshore: Un segmento ad alta marginalità grazie alla scarsità di mezzi disponibili sul mercato, che permette di spuntare tariffe giornaliere molto elevate.
Transizione Energetica: L'obiettivo è acquisire circa 15 miliardi di euro di nuovi ordini in progetti Low/Zero Carbon (eolico offshore, cattura della CO2, geotermico) entro il 2028.
Nuovo Modello Onshore: Maggiore selettività nei progetti per evitare le perdite miliardarie del passato, privilegiando la consulenza (Project Management Consultancy).
2. Numeri e Target Finanziari (Outlook 2026)
Il mercato guarda al 2026 come l'anno del pieno rilancio delle quotazioni.
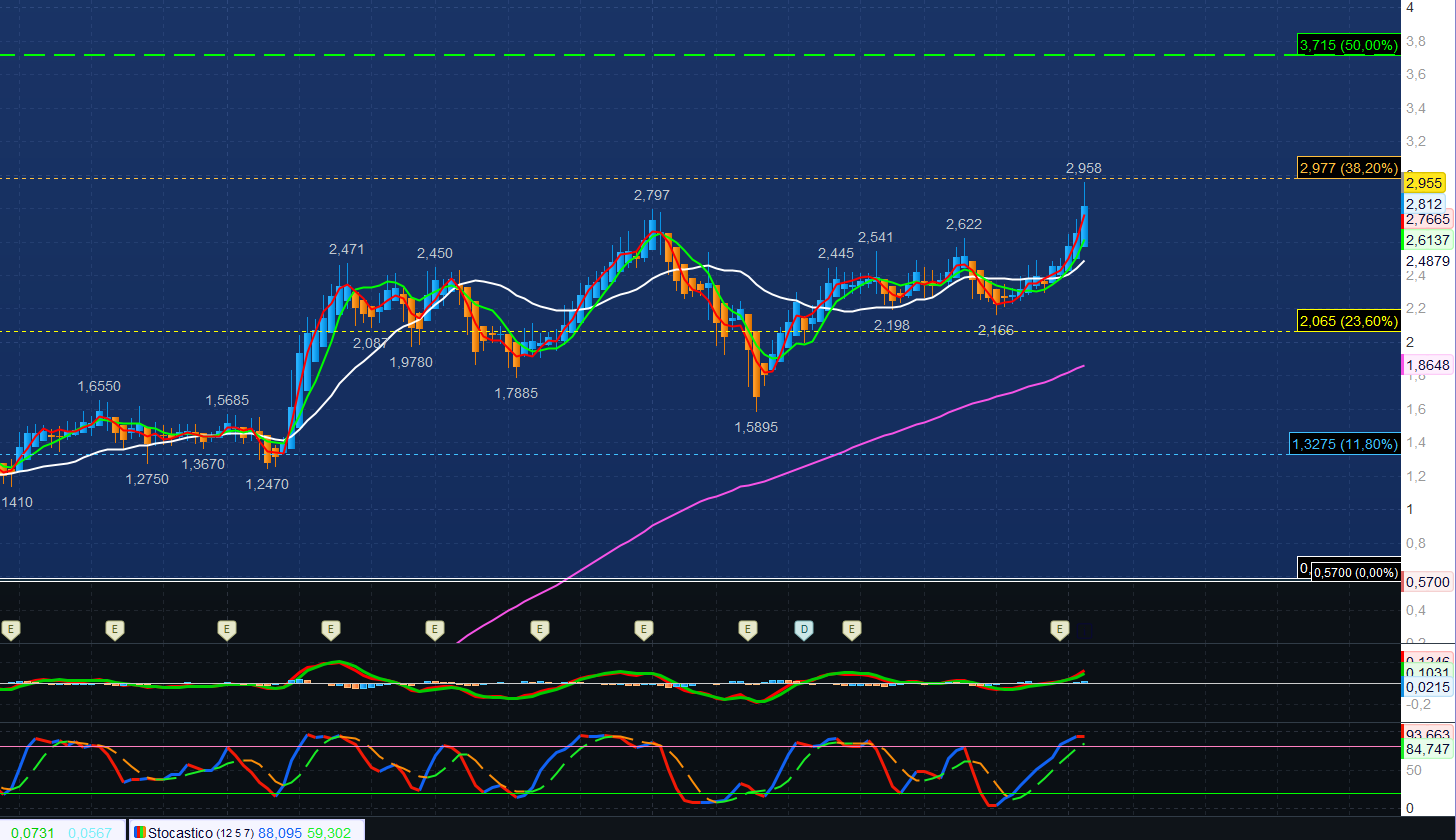
Target Price: Molti analisti indicano target che oscillano tra 3,30€ 3,6 prevedendo un potenziale di rialzo significativo rispetto ai prezzi attuali. A 3,30 si trova una resistenza superata la quale si arriva a 3,6.
Dividendi: Dopo anni di digiuno, Saipem ha ripristinato la cedola. Per il 2026 le stime indicano un dividendo intorno a 0,03€ - 0,04€ per azione (con alcune previsioni più ottimistiche che ipotizzano rendimenti superiori al 6% se i flussi di cassa supereranno le attese).
Portafoglio Ordini: La visibilità sui ricavi è garantita da un backlog che supera i 25 miliardi di euro, coprendo gran parte del lavoro previsto per i prossimi due anni.
3. Quali possono essere i rischi
Nonostante l'ottimismo, rimangono delle variabili da monitorare:
Prezzo del Petrolio: Sebbene Saipem sia meno sensibile alle oscillazioni di breve termine grazie ai contratti pluriennali, un crollo strutturale del greggio ridurrebbe gli investimenti dei colossi energetici (Capex).
Geopolitica: La forte esposizione in Medio Oriente espone l'azienda a rischi derivanti dall'instabilità della regione.
Stock Picking
L'azienda ha recuperato fatturato, redditività (intorno al 13%) e un margine ebitda del 10%. Anche il valore d'impresa rispetto all'ebitda è otimo sa 4,20.
Indice di liquidità positivo e un rapporto debito su attività decisamente basso. Buoni i flussi di cassa e anche il rapporto debito ebitda è ottimo.
Quindi, un'azienda con ottime prospettive.
Trend Reversal
Guardando il grafico si vede chiaramente che è stata superata la fase di congestione che durava da 2 anni. La settimaa scorsa è stata chiusa al di sopra della resistenza di 2,80 ed è stato un forte segnale di inizio di un trend positivo.
L'ultima volta che era stata superata tale soglia erail giugno del 2022. Quindi, 4 anni senza più tornare a quei livelli.
Ricordiamo che in passato, nel 2021, Saipem era vicino ai 7 euro. Grandi margini di guadagno oltre quelli menzionati, con tutte le variabili del contesto in cui ci troviamo che possono modificare l'attuale situazione .
SAIPEM É UN BUY SULLA BORSA ITALIANA - CODICE SPM - ISIN IT0005495657
Aggiungi commento
Commenti