
TARGET A 11,5 (+27%) - TARGET A 3 ANNI A 15 (+66%)
Dopo ani di criticità l'ingresso del nuovo socio del fondo sovrano dell'Oman porta capitali freschi, nuove strategie e sviluppo verso i mercati che crescono

ASCOLTA ANCHE IL PODCAST
PROSPETTIVE TUI
Le prospettive per TUI Group nel 2026 sono positive e mostrano un gruppo che ha completato la sua fase di risanamento post-pandemia, entrando in una fase di crescita costante e remunerativa per gli azionisti.
Vediamo i punti chiave della strategia e delle previsioni finanziarie per l'anno fiscale 2026:
1. Obiettivi Finanziari (Target 2026)
Il management ha recentemente confermato una "outlook" prudente ma solida per l'esercizio 2026:
Crescita dei Ricavi: Prevista tra il 2% e il 4%. Sebbene moderata, questa crescita poggia su una base record raggiunta nel 2025 (24,2 miliardi di euro).
Utile Operativo (EBIT sottostante): Si stima un aumento più marcato, tra il 7% e il 10%. Questo indica una strategia focalizzata sul miglioramento dei margini piuttosto che solo sul volume.
Debito: L'obiettivo è mantenere un rapporto di leva finanziaria (net debt ratio) inferiore a 0,5x, segno di una struttura finanziaria ormai molto solida.
2. Ritorno al Dividendo
Una delle novità più rilevanti per il 2026 è la nuova politica di distribuzione:
TUI ha annunciato l'intenzione di distribuire tra il 10% e il 20% dell'utile per azione (EPS) a partire dall'esercizio 2026.
Gli analisti prevedono un rendimento da dividendo (dividend yield) stimato intorno al 2,9% - 3,3%.
3. Driver di Crescita e Trend di Mercato
Il gruppo punta su segmenti ad alta marginalità per compensare le incertezze del mercato europeo:
Crociere: È il settore "star". Nell'estate 2026 entrerà in servizio la nuova nave "Mein Schiff Flow", che espanderà ulteriormente la capacità di TUI Cruises. Gli ordini di nuovi navi a Fincantieri dimostra la volontà di espandersi in questo ricco segmento.
Hotel & Resort: TUI ha una pipeline di oltre 70 nuovi hotel già contrattualizzati. L'obiettivo è crescere globalmente per ridurre la dipendenza dal mercato tedesco e britannico. L'espansione è verso l'oriente che dimostra una crescita esponenziale del turismo
Digitalizzazione e AI: TUI sta integrando massicciamente l'intelligenza artificiale per permettere ai clienti di pianificare viaggi complessi in autonomia, puntando ad aumentare le vendite di "pacchetti dinamici". Sempre più le persone comprano online, facile, immediato e diretto.
4. Trend di Viaggio Identificati per il 2026
Ci sono anche dei trend particolari da seguire e sviluppare. Secondo le analisi di TUI Musement, i viaggiatori del 2026 saranno guidati da:
Sportcations: Viaggi legati a grandi eventi sportivi o alla pratica attiva (prenotazioni in crescita del 37%).
Seconde Città: Spostamento del turismo verso mete meno affollate (es. Glasgow, Stoccarda, Segovia) rispetto alle capitali classiche.
Micro-avventure: Esperienze locali e sostenibili a "chilometro zero".
Analisi delle Azioni (Sentiment)
Al momento, il titolo è considerato dagli analisti come "Hold/Accumulate" (Mantenere o Accumulare). Il prezzo obiettivo medio (target price) si aggira intorno agli 11,50 €, con punte ottimistiche fino a 16,00 €, suggerendo un potenziale di crescita importante rispetto ai valori attuali se gli obiettivi di profitto verranno centrati.
______________________________________________________________________________________________________________________________
Stock Picking
Oltre a quanto già esposto riguardo alla strategia, al nuovo socio e agli obiettivi finanziari dedichiamoci ad altri fondamentali che ampliano il quadro dell'azienda.
Il rapporto P/E è pari a 7,8 un dato da sottovalutazione del titolo e, ai prezzi attuali, per il 2026 è previsto al 6,47; il chè significa un aumento dell'EPS (utili per azione). Il titolo ha ancora qualche carenza nel Current Ratio (indice di liquidità), ma vi è la garanzia di un ROE pari al 46% e un margine ebitda del 13%. Nell'ultimo trimestre i flussi di cassa sono aumentati del 70% dimostrando che la strada intrapresa è nella giusta direzione. L'ebitda è aumentato e il rapporto debito/ebitda è intorno ad un buon 2. Anche il valore dell'impresa rispetto all'ebitda è basso al 3,8.
Nel complesso un'azienda in movimento positivo, sottovalutata con ampi margini di crescita.
Trend Reversal
Il titolo. dopo il covid, è sceso da quasi 60 euro fino a poco sopra i 4 euro. Una discesa che ha rispecchiato il blocco del turismo del 2020 e che ha portato ad un cambiamento del mercato totale. Questa situazione ha richiesto una crisi finanziaria, perdite di bilancio e una ristrutturazione importante.
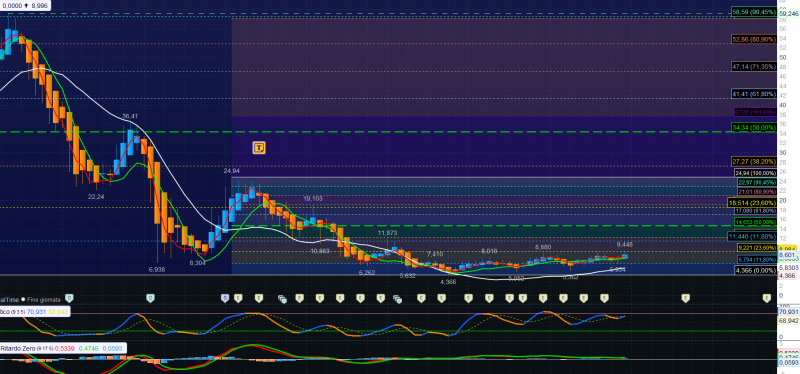
Ora il titolo sembra pronto a ripartire. Oltre allo stock picking positivo, ha raggiunto valori interessanti superando la resistenza di 8,88 euro e avendo come ultimo ostacolo 9,29. Il fatto che dopo mesi, anni, per la prima volta il superamento di 8,88 suia avvenuto in chiusura mensile potrebbe essere una spinta decisamente positiva.
Superare i 9,29 euro vorrebbe dire non avere più ostacoli importanti fino a 11,5.
Un titolo da medio periodo, ma speculativo, il beta è pari a 1,27; quindi si muove maggiormente rispetto alla variazione dell'indice.
Per noi è un'opportunità da inserire nel portafoglio Best Selection
É quotato sul dax -xetra tedesco - isin è DE000TUAG505
Chi vuole e ha gli strumenti può acquistarlo anche con i CFD: l'effetto leva è pari a 5.
Aggiungi commento
Commenti