
L'azienda è ottima, ben gestita e l'acquisto di Prosiebensat consentirà all'azienda di realizzare il progetto di essere un leader europeo nei media europei.
MFE B
I manager hanno un'idea chiara sugli obiettivi da raggiungere e sulle modalità con le quali implementare la strategia che dovrebbe consentire di realizzare il risultato in Europa. Il concorrente ceco PPF ha ceduto il suo 15% consentendo di raggiungere il 60% dell'azienda tedesca.
STOCK PICKING
Media For Europe oltre ad aver raggiunto l'obiettivo fondamentale a livello strategico dell'acquisto di Prosiebensat, dimostra di avere una gestione ottima.
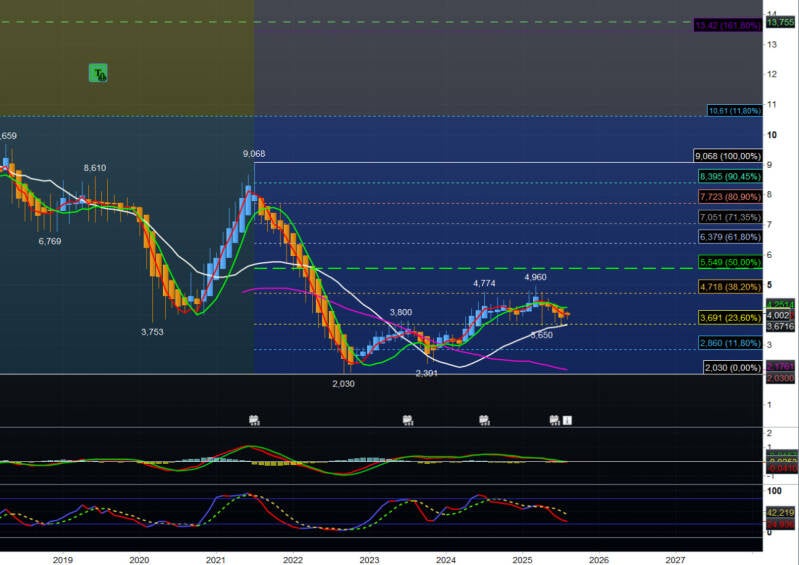
Il titolo MFE B è sottovalutato e dal punto di vista dei multipli di borsa potrebbe avere un target price intorno a 8. Un valore quasi doppio rispetto ai 4,25 attuali.
P/e atteso a 8 ai prezzi attuali nel 2025 e a 7,5 nel 2026 rendono il titolo conveniente e il p/b a 0,37 così come il rapporto p/fatturato a 0,36 confermano la sottovalutazione del titolo.
Il margine Ebitda è buono ed è del 29% circa, ma il ROE del 4,81% riduce decisamente il potenziale di 8 euro come valore intrinseco e lo abbassa, a mio parere, allo stato attuale, a 6,8 euro.
Buono l'indice di liquidità e basso l'indebitamento. Il basso Ebitda for share è un altro elemento di sottovalutazione.
TIMING
Il grafico è ancora in una fase di accumulo sulla media mobile accelerata a 50 (linea bianca). Il prezzo di 3,75 euro costituisce un forte supporto dal quale ripartire. Attualmente, le medie di breve sono ancora laterali e gli indicatori non ancora ancora invertito al rialzo. Noi l'abbiamo già in portafoglio e, nonostante manchino ancora dei segnali definitivi, la sottovalutazione è tale che consente di poter ancora acquistare il titolo senza attendere altri segnali.
CONCLUSIONI
Il titolo è sottovalutato e conveniente. É stato penalizzato, recentemente, per i dubbi sull'acquisizione di Prosiebensat data l'offerta di un concorrente. Ma ora che si è risolta positiva la vicenda il titolo dovrebbe risalire.
É un titolo da Best Selection che può offrire una performance del 60% nel medio periodo.
Aggiungi commento
Commenti
Essendo investydi medio evitiamo lo stop loss???
Ciao Lorenzo, puoi sempre vedere in chiusura se poi desideri intervenire e relizzare. Penso che il titolo possa raggiugere i livelli che ho indicato nell'analisi per l'acquisto, quindi, personalmente non intervengo.
Poi, ovviamente, ci saranno delle oscillazioni come è normale. Ma come insegna Buffet, i titoli buoni non si vendono in discesa.