
Campari vola dopo la trimestrale e il mantenimento della guidance.

CAMPARI
Campari conferma la guidance 2025 dopo il primo semestre ma sottolinea l'importanza del terzo trimestre per la visibilità sui risultati futuri e stima tra 4 e 45 milioni di euro l'impatto dei dazi Usa in termini di Ebit.
Lo dice una nota del gruppo delle bevande.
Nel primo semestre l'utile netto del gruppo si è attestato a 206,4 milioni di euro, in calo del 6% rispetto allo stesso periodo 2024, mentre l'utile netto rettificato è sceso del 9,5% a 216,2 milioni, si legge in una nota. I ricavi consolidati sono stati pari a 1.528 milioni (+0,3% su base totale, +0,1% organica), con un Ebitda rettificato di 426,6 milioni (+1,9%).
La performance è stata sostenuta dall'incremento del margine lordo (+2,6%) e dai primi effetti del programma di contenimento dei costi, nonostante l'aumento degli investimenti in pubblicità e promozione.
L'impatto negativo dei dazi, non incluso nella guidance, è stimato in un importo compreso tra un minimo di circa 4 milioni di euro, ipotizzando nessun dazio sui beni importati dall'Europa e la conferma dell'esenzione sui beni importati dal Canada e dal Messico, e un massimo di 45 milioni a livello di Ebit nel 2025 (a livello annualizzato un importo compreso tra zero e 90 milioni di euro) prima di potenziali azioni di mitigazione.
Riguardo l'effetto cambio e perimetro, l'indebolimento del dollaro americano potrebbe generare un impatto negativo nel secondo semestre del 2025, mentre l'impatto del perimetro è previsto essere trascurabile a livello di Ebit.
"Guardando al futuro, confermiamo che la guidance già fornita per il 2025 rimane il nostro obiettivo, escludendo l'impatto dei dazi Usa, e il terzo trimestre sarà fondamentale per aumentare la nostra visibilità", ha commentato l'AD Simon Hunt.
Esiste la sensazione positiva per il futuro e che i dazi Usa saranno più severi nei confronti dei francesi rispetto alle aziende italiane. Forse anche per i buoni rapporti tra Meloni e Trump, ma sembra che si abbia un trattamento di favore.
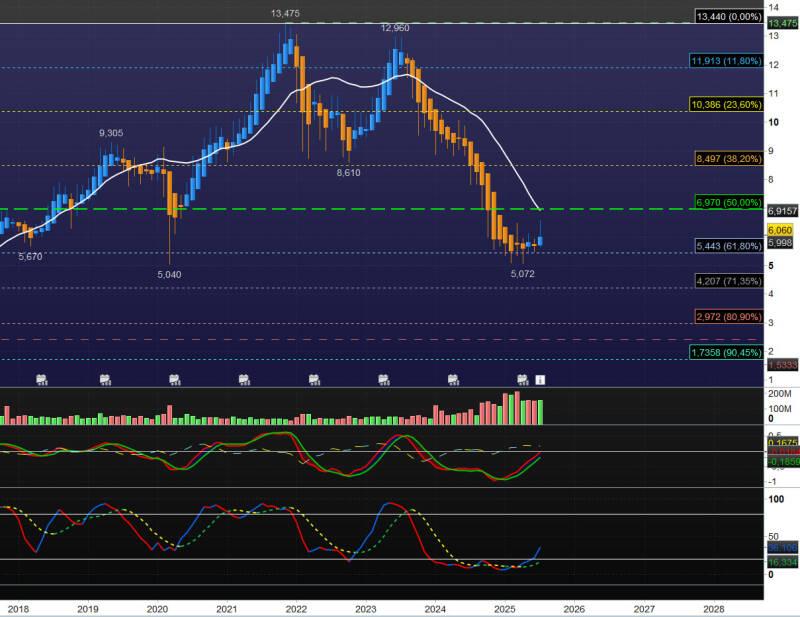
Il titolo vola a +9% e torna a € 6,60 e con prospettive positive per il raggiungimento del nostro primo obiettivo a 6,90-7.00.
Raggiunti i 6,97 è facile che ci sia uno storno e un assestamento fino alla prossima trimestrale prima di superare i 7 euro. Anche perchè il superamento di questa soglia avrebbe scarsa resistenza fino a 8,61; quindi, ci devono essere condizioni adeguate per andare oltre i 7 euro.
ANALISI TECNICA
A livello tecnico, come si evince da grafico è stata superata la resistenza di 6,51 e, se confermata, si potrebbe salire già in agosto verso i 7 euro. Mercati permettendo perchè sembrano iniziare ad avere un sentiment più negativo.
I 7 euro corrispondono anche al 50% di ritracciamento di Fibonacci confermando la resistenza importante.
Un cambio di rotta, nel breve, potrebbe venire solo da qualche sorpresa sui dazi non prevista allo stato attuale.
Il titolo è da cassettista. Lungo periodo.

RISCHIO MEDIO - MEDIO ALTO
Quando si parla di azioni il rischio è sempre tra il medio e il medio alto perchè soggetto alle oscillazioni del mercato.
Aggiungi commento
Commenti