
Eni, una delle principali aziende del settore energetico, si trova in una fase di transizione interessante. Nonostante le sfide economiche globali e le fluttuazioni dei mercati, l’azienda ha registrato un aumento significativo dei ricavi, segno di una crescita robusta e di una strategia orientata al lungo termine. Tuttavia, i dati mostrano che, parallelamente, gli utili crollano, evidenziando la complessità dell'attuale contesto economico e l'impatto di costi operativi o investimenti strategici.

Eni, utile netto in forte calo, ma cessioni aiutano a ridurre leverage proforma
Eni, chiude il quarto trimestre con un utile netto adjusted in calo del 46% rispetto all'anno precedente, per via di prezzi dell'energia più bassi e di una continua debolezza nelle divisioni di raffinazione e chimica. L'utile netto adjusted si è attestato a 892 milioni di euro tra ottobre e dicembre, sotto il consensus di 960 milioni di euro elaborato dalla società e in calo rispetto agli 1,66 miliardi di euro del quarto trimestre del 2023.
Eni ha detto che il leverage pro-forma, che misura il rapporto tra debito totale e patrimonio netto, tenendo conto anche delle cessioni concordate e non ancora completate, è sceso al 15% alla fine dello scorso anno.
"Le nostre operazioni di portafoglio hanno consentito di traguardare un minimo storico nel rapporto d'indebitamento attestatosi su base proforma al 15%, che ci assicura la flessibilità finanziaria per continuare a investire nel business e a remunerare i nostri azionisti attraverso i cicli dell'industria", ha detto l'AD Claudio Descalzi in un comunicato.
Descalzi ha sviluppato una strategia basata su società specializzate - o satelliti - in grado di accedere autonomamente ai mercati dei capitali per finanziare la propria crescita. Nel 2024 il gruppo ha aperto il capitale sia di Plenitude, la controllata nel settore retail e rinnovabili, che di Enilive, focalizzata sui biocarburanti, che ha portato a un investimento, rispettivamente, da parte dell'asset manager svizzero Energy Infrastructure Partners e della statunitense Kkr. Il flusso di cassa operativo (Cffo) del quarto trimestre ha superato le previsioni di consensus, attestandosi a 2,89 miliardi di euro.
Gli investimenti sono stati pari a 2,7 miliardi di euro, per un totale di 8,8 miliardi di euro nell'intero anno, al di sotto delle previsioni della società. Nell'intero anno, Eni ha registrato un utile operativo proforma adjusted di 14,3 miliardi di euro e un flusso di cassa rettificato di 13,6 miliardi di euro, entrambi al di sopra della guidance fornita per il 2024.
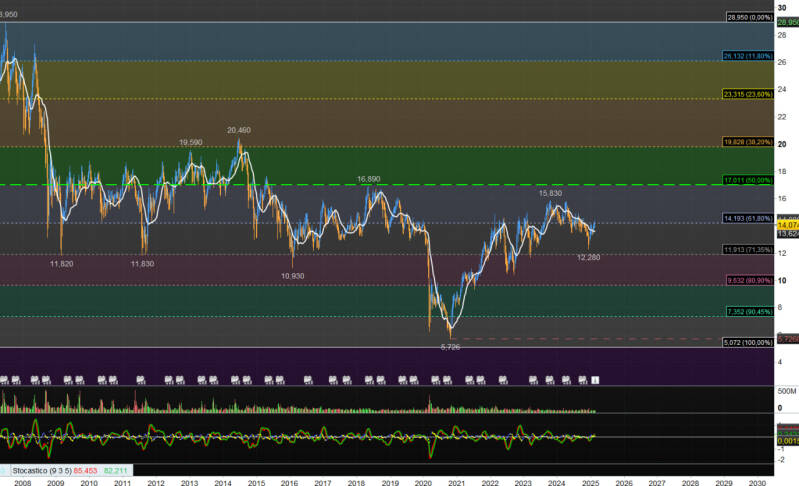
Analizzando il titolo possiamo notare un deciso calo dell'utile. Il miglioramento del leverage è dovuto non ad un efficiantamento operativo, ma, semplicemente, a vendite di asset effettuate. Nonostante i buoni flussi di cassa stride il solo 4,7% di ROE. Una redditività bassa. Il rapporto p/e è oltre i 18, quindi già oltre il punto di equilibrio. Le prospettive, in questo momento, non sono così positive da far essere attrattivo il titolo. Il PEG che comprende il p/e con le previsioni sugli utili è elevato a 2,7 e questo significa che le aspettative sugli utili sono basse.
A livello tecnico il titolo è intorno all'area compresa tra € 14,00 e € 15,00. Solo sopra i 17 inizierebbe un trend positivo che porterebbe le quotazioni verso 20 euro e poi intorno a 23 euro.

RISCHIO MEDIO.
Il settore è in una situazione stazionaria e di diffioltà per il futuro incerto. Entrerei solo in caso di maggiori certezze con un settore in crescita e, comunque, solo al superamto di 17 euro.
Aggiungi commento
Commenti