
Per comprendere cosa si acquista è importante considerare e analizzare il rapporto rischio/rendimento e fare u confronto con le possibili alternative che offre il mercato

BTP VALORE DI MARZO: CONVIENE ?
Il BTP VALORE offre una cedola del 3,10-3,15%. Il prestito ha una durata di 6 anni, quindi scade nel 2032.
Il titolo è soggetto a speculazioni a causa della durata che si presta a tale situazioni, ma anche perchè l'Italia ha un debito in continua crescita (135% del PIL) e un'economia che fatica a crescere. I mercati, sono molto attenti all'evoluzione di tali dinamiche. Se disinvesto in anticipo potrei trovarmi a perdere in conto capitale e ritirare meno soldi in caso di crisi del rating.
UN MONETARIO (ETF AMUNDI OVERNIGHT) rende il 2% circa all'anno, totalmente privo di rischio e di possibili speculazione perchè la durata dei titoli è inferiore all'anno. Posso disinvestire i ogni istante senza dovermi preoccupare di perdere in conto capitale mantenendo il rendimento maturato fino al momento del disinvestimento. Di fatto il monetario è pura liquidità in assenza di volatilità.
TASSAZIONE E RENDIMENTO. Il privilegio statale è una tassazione del 12,5% che porta il rendimento netto al2,71% per il BTP VALORE e all'1,48%. La differenza è dell'1,2%.
CONFRONTO
Un 1% aggiuntivo netto su 6 anni per un rischio di duration (volatilità del prezzo) e un rischio emittente italiano non è una compensazione particolarmente generosa. Il mercato obbligazionario ti sta pagando relativamente poco per questi rischi.
Se sei disposto ad accettare rischio e a immobilizzare capitale per 6 anni, storicamente i mercati azionari hanno offerto rendimenti medi del 6-8% annuo nel lungo periodo, con un premio al rischio molto più generoso rispetto a quello che offre oggi il BTP rispetto al monetario. Anche un portafoglio obbligazionario diversificato su emittenti corporate o mercati emergenti può offrire spread più interessanti per rischi non necessariamente molto più alti.
In sostanza il BTP a 6 anni oggi si trova in una zona di mezzo scomoda: non ha la sicurezza e la liquidità del monetario, ma non ha nemmeno il potenziale di rendimento di asset più rischiosi. È uno strumento che può avere senso per chi vuole certezza del flusso cedolare e non ha alternative, ma per chi ragiona in termini di rischio/rendimento ottimale, l'argomento che fai tu è solido.
CONCLUSIONI
Personalmente la mia propensione è rivolta al rapporto rischio/rendimento e, quindi, ritengo poco conveniente fermare il capitale in qualcosa che può penalizzarmi senza, come contraltare, che ci sia un adeguato ritorno economico.
1,20%, a mio parere, non giustifica l'assunzione di rischio. Resto sul monetario che mi permette più elasticità e dinamismo in tutta sicurezza.
RAPPORTO RISCHIO / RENDIMENTO - valutazione "E"
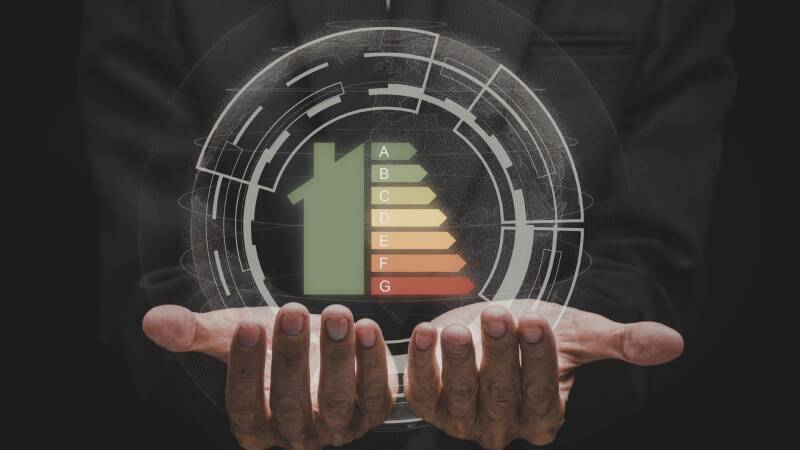
Il rapporto è abbastanza alto. L'Italia ha un debito elevato e lo stato, è sempre in perdita a causa degli interessi sul debito stesso. Sarebbe ancora peggiore se la maggioranza del debito fosse in mani estere, ma il rischio rimane consistente.
Aggiungi commento
Commenti